
Pressemitteilung
Digitale Zahlungsmittel im Wandel: Was Schweizer über Kryptowährungen und Blockchain wissen sollten
Hinter der Oberfläche des bequemen Bezahlens tut sich allerdings eine zweite Ebene auf: Kryptowährungen wie Bitcoin funktionieren losgelöst von Banken oder einzelnen Anbietern und folgen eigenen technischen Regeln.
Vom Portemonnaie zur App – so bezahlt die Schweiz heute
Bargeld hat hierzulande seit Jahren einen schweren Stand. Im Detailhandel, im ÖV oder beim Mittagessen genügt längst ein Smartphone oder eine Karte. Inzwischen bezahlen über sechs Millionen Menschen in der Schweiz regelmässig mit Twint. Debitkarten mit Kontaktlos-Funktion gehören zum Standard. Parallel dazu wächst das Interesse an digitalen Werten jenseits der bekannten Zahlungs-Apps.
Bitcoin bleibt die bekannteste Kryptowährung. Wer den aktuellen Bitcoin-Kurs Dollar beobachtet, stellt schnell fest: Innerhalb weniger Stunden kann der Wert um mehrere Prozent schwanken. Diese Schwankungsbreite trennt Kryptowährungen klar von klassischen Zahlungsmitteln. Gleichzeitig macht sie die Technologie dahinter erst recht untersuchenswert. Denn anders als Twint basiert Bitcoin nicht auf einer einzelnen Firma, sondern auf einem weltweiten Netzwerk von Rechnern.
Wie die Blockchain im Kern funktioniert
Die Blockchain lässt sich am ehesten als verteiltes Register beschreiben. Tausende Rechner speichern gleichzeitig dieselbe Datenbank. Ein neuer Eintrag wird erst dann aufgenommen, wenn eine Mehrheit der Teilnehmer dessen Gültigkeit bestätigt hat. Dieser Mechanismus schützt die Daten vor nachträglicher Manipulation, denn eine Fälschung müsste auf sämtlichen Kopien gleichzeitig stattfinden.
Für die Praxis heisst das: Jede Bitcoin-Transaktion landet dauerhaft und öffentlich einsehbar im Register. Ermittlungsbehörden nutzen diese Eigenschaft bereits, um etwa Lösegeldforderungen von Erpressern in Bitcoin Konto für Konto zurückzuverfolgen. Dieselbe Transparenz bietet seriösen Anwendern einen Vorteil, weil sich Vermögenswerte lückenlos dokumentieren lassen. Banken, Versicherer und Logistikunternehmen prüfen deshalb längst, ob sich ähnliche Register auch für Lieferketten eignen.
Was bei einer Transaktion passiert
Der Ablauf folgt einem festen Schema:
- Die sendende Partei signiert die Überweisung mit ihrem privaten Schlüssel.
- Das Netzwerk überprüft Signatur und Kontodeckung.
- Miner oder Validatoren bündeln mehrere Transaktionen zu einem Block.
- Dieser Block wird an die bestehende Kette angehängt und ist danach praktisch unveränderbar.
Je nach Netzwerkauslastung dauert der Vorgang zwischen wenigen Sekunden und mehreren Minuten. Bei hoher Last steigen die Gebühren mitunter deutlich.
Die Schweiz als Krypto-Standort
Die Region rund um Zug trägt international den Beinamen «Crypto Valley». Krypto-Börsen, Stiftungen und Technologiefirmen haben dort ihren Sitz aufgeschlagen, weil die kantonalen Behörden früh Klarheit in Regulierungsfragen geschaffen haben. Auch die Stadt Zug selbst nimmt seit 2016 Bitcoin für bestimmte Gebühren entgegen – ein Schritt, der damals weltweit für Schlagzeilen sorgte.
Im Alltag bleibt der praktische Nutzen überschaubar. Wer in der Schweiz mit Bitcoin bezahlen möchte, findet nur vereinzelt Läden, Restaurants oder Onlineshops, die das anbieten. Für die meisten Menschen ist Krypto damit eher eine Anlage- und Technikfrage als ein Zahlungsmittel für den Wocheneinkauf.
Die Finanzmarktaufsicht FINMA klassifiziert Kryptowährungen in ihrer Wegleitung zu Token als Zahlungs-, Nutzungs- oder Anlage-Token und wendet bestehende Finanzmarktgesetze darauf an. Für Start-ups bedeutet diese klare Zuordnung planbare Genehmigungsverfahren. Anleger wiederum profitieren von einem gewissen Schutz vor undurchsichtigen Angeboten.
Kommt ein digitaler Franken?
Abseits privater Kryptowährungen testet auch die Schweizerische Nationalbank den Einsatz von digitalem Zentralbankgeld. Im Projekt Helvetia erprobt sie gemeinsam mit der SIX, wie sich tokenisierte Vermögenswerte in einem digitalen Franken abwickeln lassen. Der Pilotbetrieb läuft mindestens bis Juni 2028 und steht ausschliesslich Finanzinstituten mit SNB-Girokonto offen.
Ein digitaler Franken für Privatpersonen – wie ihn einige Länder diskutieren – ist damit nicht gemeint. Ob die Nationalbank ihn eines Tages einführt, bleibt völlig offen. Bislang beschränkt sich das Projekt auf den Interbanken-Zahlungsverkehr.
Was Einsteiger beachten sollten
Wer sich erstmals mit Kryptowährungen befasst, tut gut daran, einige Grundregeln zu beherzigen. Es geht dabei weniger um Anlagestrategien als um die technische Absicherung:
- Private Schlüssel niemals weitergeben und offline sichern.
- Wallets ausschliesslich über offizielle Quellen herunterladen.
- Backup-Codes getrennt vom Gerät aufbewahren.
- Angebote mit garantierten Renditen grundsätzlich hinterfragen.
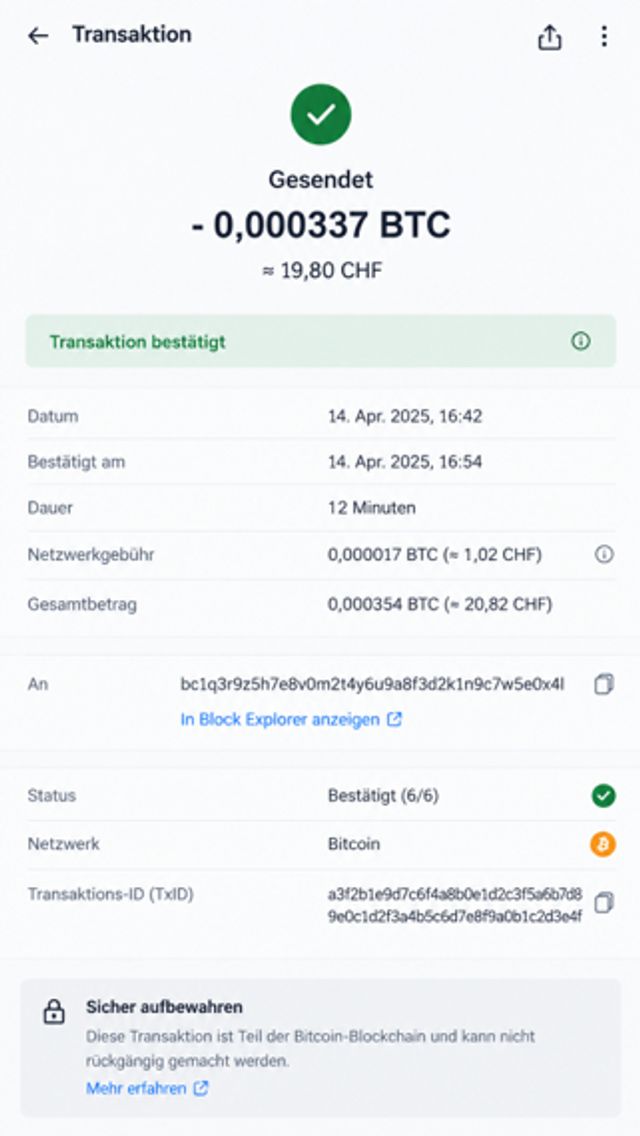
Wie aufwendig der Einstieg tatsächlich ist, habe ich selbst ausprobiert. Für einen Test richtete ich ein Wallet auf dem Smartphone ein und überwies einen Betrag von umgerechnet knapp 20 Franken. Die App war in weniger als fünf Minuten startklar, das Abschreiben der zwölf Wiederherstellungswörter auf Papier dauerte deutlich länger. Bis die Überweisung bestätigt war, vergingen rund zwölf Minuten. Die Netzwerkgebühr lag bei etwa einem Franken und damit bei rund fünf Prozent des überwiesenen Betrags. Für kleine Alltagsbeträge ist das ein ernüchterndes Verhältnis, bei grösseren Summen fällt dieselbe Gebühr kaum ins Gewicht.
Geht ein privater Schlüssel verloren, existiert keine Hotline. Keine Bank springt ein. Genau deshalb lohnt sich von Anfang an eine durchdachte Sicherungsstrategie.
Betrugsversuche rechtzeitig erkennen
Betrüger im Krypto-Bereich arbeiten häufig mit Drohungen, Zeitdruck und der Forderung nach Zahlungen in Bitcoin. Seriöse Behörden – ob Polizei, Steuerverwaltung oder Bankberater – verlangen niemals eine Krypto-Zahlung. Unrealistisch hohe Renditeversprechen sind ein weiteres Warnsignal.
Ein nüchterner Umgang mit Zahlungsaufforderungen aus unbekannter Quelle bleibt der wirksamste Schutz. Daran ändert auch die ausgefeilteste Technologie nichts.
Über den Autor
Eric Wittig arbeitet im Online-Marketing und betreut als Projektmanager redaktionelle Fachbeiträge zu Technik-, Wirtschafts- und Finanzthemen. Mit Blockchain-Anwendungen und digitalen Zahlungsmitteln beschäftigt er sich beruflich wie privat seit mehreren Jahren und testet Wallets und Bezahldienste regelmässig selbst. Mehr zum Autor: veebis.com/eric-wittig
Kommentare